Les paiements internationaux sont un aspect critique de l'import-export. Le choix du mode de paiement influence le risque, le coût et la sécurité de la transaction. Ce guide présente les principaux modes de paiement et la gestion des risques.
Vous souhaitez apprendre l'import-export au Maroc ?
Découvrez notre formation pratique en import-export à El Jadida et développez les compétences nécessaires pour gérer des opérations commerciales internationales.
DÉCOUVRIR LA FORMATIONLes principaux modes de paiement
Le virement bancaire (T/T — Telegraphic Transfer)
Le virement bancaire est le mode de paiement le plus simple et le plus rapide. L'acheteur transfère les fonds du compte de son entreprise vers le compte du fournisseur.
Avantages : simple, rapide, peu coûteux en frais bancaires. Risques : irréversible. Une fois le virement effectué, il est quasi impossible de récupérer les fonds en cas de non-livraison ou de non-conformité.
Bonnes pratiques :
- Ne jamais payer 100 % à l'avance, sauf relation de confiance établie.
- Compromis courant : 30 % à la commande, 70 % contre documents (copie du bill of lading).
- Vérifier les coordonnées bancaires par un canal indépendant (appel, vidéo) pour éviter la fraude par email.
La lettre de crédit (L/C — Letter of Credit)
La lettre de crédit est un engagement de paiement émis par la banque de l'acheteur au profit du fournisseur. La banque s'engage à payer le fournisseur contre présentation de documents conformes aux termes de la lettre de crédit.
Avantages : sécurise les deux parties. Le fournisseur est assuré d'être payé s'il présente les documents conformes. L'acheteur est assuré que le paiement ne se fera que si les documents sont conformes. Risques : complexité, frais bancaires plus élevés, délais de traitement.
Quand l'utiliser : pour les gros montants, les premières commandes avec un fournisseur inconnu, ou les transactions à risque élevé.
La remise documentaire (D/P, D/A)
La remise documentaire (Documents against Payment ou Documents against Acceptance) est un mode où les documents sont remis à l'acheteur contre paiement (D/P) ou contre acceptation d'une traite (D/A).
Avantages : plus sécurisé que le virement simple car l'acheteur ne reçoit les documents (et donc la marchandise) qu'en payant ou en acceptant de payer. Risques : l'acheteur peut refuser de payer à l'arrivée, laissant la marchandise bloquée au port.
Les services de paiement en ligne
Des services comme PayPal, Western Union ou les plateformes de paiement B2B peuvent être utilisés pour les petites transactions. Ils offrent une certaine protection mais ne sont pas adaptés aux montants importants.
Passez de la théorie à la pratique avec Alliance Access.
Apprenez le sourcing, les Incoterms, la logistique, les formalités douanières et les paiements internationaux dans le cadre de notre formation.
VOIR LE PROGRAMME DE FORMATIONLa gestion des risques
Le risque de non-paiement (pour l'exportateur)
L'exportateur risque de ne pas être payé après expédition. Pour se protéger :
- Demander un paiement à l'avance (au moins partiel).
- Utiliser la lettre de crédit.
- Souscrire une assurance-crédit (Coface, etc.).
- Vérifier la solvabilité de l'acheteur.
Le risque de non-livraison (pour l'importateur)
L'importateur risque de payer sans recevoir la marchandise ou de recevoir une marchandise non conforme. Pour se protéger :
- Ne pas payer 100 % à l'avance.
- Utiliser la lettre de crédit ou le paiement contre documents.
- Faire inspecter les marchandises avant expédition.
- Utiliser Trade Assurance sur Alibaba.
Le risque de change
Les paiements en devise (USD, EUR, CNY) sont soumis aux fluctuations des taux de change. Une variation entre la commande et le paiement peut affecter votre coût réel. Pour gérer ce risque :
- Couvrir le change auprès de votre banque (achat à terme, options de change).
- Inclure une marge pour les variations de change dans votre budget.
- Payer dans la devise négociée avec le fournisseur pour éviter les conversions multiples.
Le risque de fraude
La fraude par email (falsification des coordonnées bancaires) est un risque réel. Pour s'en protéger :
- Vérifier les coordonnées bancaires par un canal indépendant (appel, vidéo).
- Ne pas se fier uniquement aux emails.
- Être attentif aux changements de coordonnées bancaires en cours de transaction.
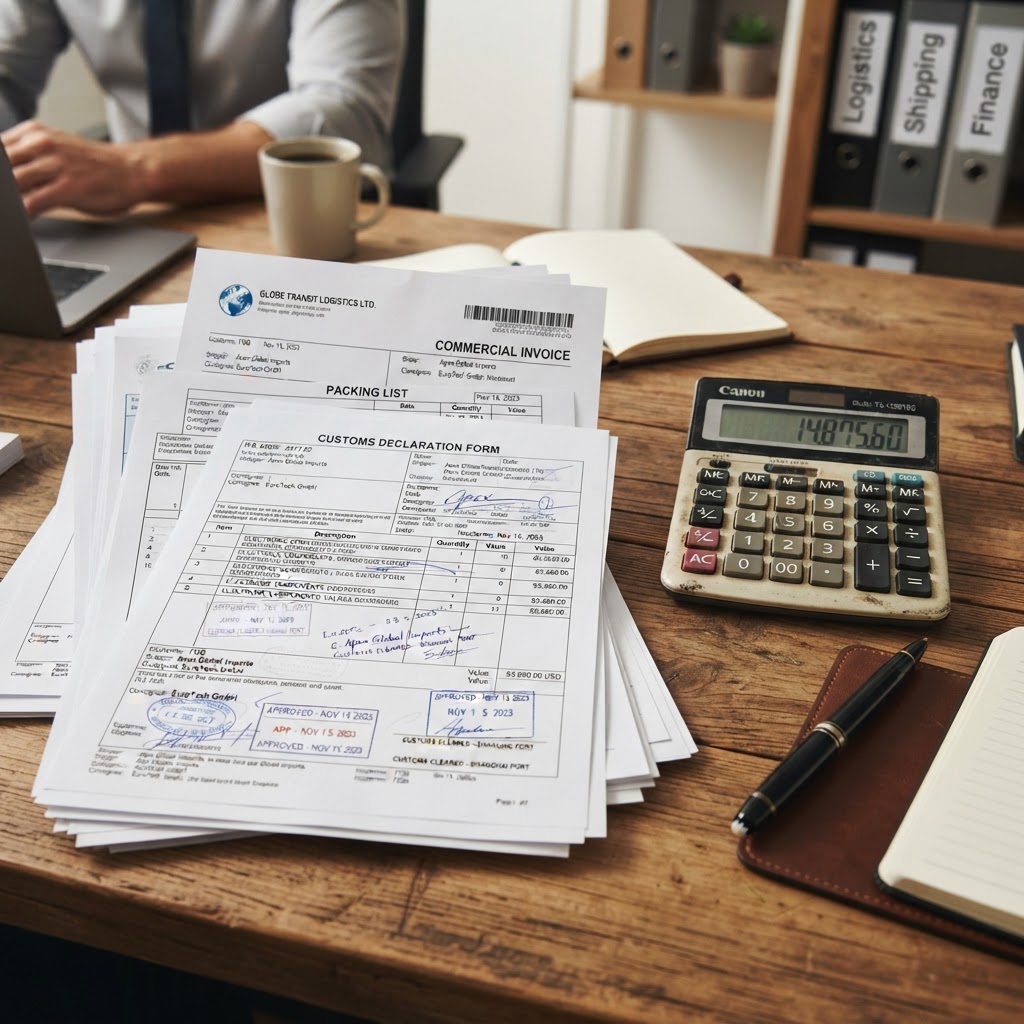
Tableau comparatif des modes de paiement
| Mode | Sécurité acheteur | Sécurité vendeur | Coût | Rapidité | Idéal pour | |---|---|---|---|---|---| | Virement à l'avance | Faible | Élevée | Faible | Rapide | Fournisseur de confiance | | Virement 30/70 | Moyenne | Moyenne | Faible | Rapide | Compromis courant | | Lettre de crédit | Élevée | Élevée | Élevé | Lent | Gros montants, fournisseur inconnu | | Remise documentaire | Moyenne | Moyenne | Moyen | Moyen | Transactions moyennes | | PayPal / en ligne | Moyenne | Moyenne | Élevé | Rapide | Petites transactions |
La réglementation des changes
Au Maroc, les transferts de devises liés aux opérations d'import-export sont soumis à la réglementation de l'Office des Changes. Pour chaque opération :
- L'engagement de change doit être souscrit avant le paiement.
- Les transferts doivent être justifiés par les documents commerciaux et douaniers.
- Les recettes d'exportation doivent être rapatriées selon les modalités en vigueur.
Consultez le site de l'Office des Changes pour les modalités applicables.
Conclusion
Les paiements internationaux présentent des risques de non-paiement, de non-livraison, de change et de fraude. Le choix du mode de paiement — virement, lettre de crédit, remise documentaire — dépend du montant, de la relation avec le fournisseur et du niveau de risque accepté. La vérification des coordonnées bancaires, le paiement échelonné et le recours à la lettre de crédit pour les gros montants sont les principales protections. Le respect de la réglementation des changes est obligatoire.
Prêt à développer vos compétences en import-export ?
Que vous soyez étudiant, entrepreneur ou professionnel, découvrez notre formation et soumettez votre candidature.
REMPLIR LE FORMULAIRE DE CANDIDATURE
Mots-clés :